Apuração Rápida
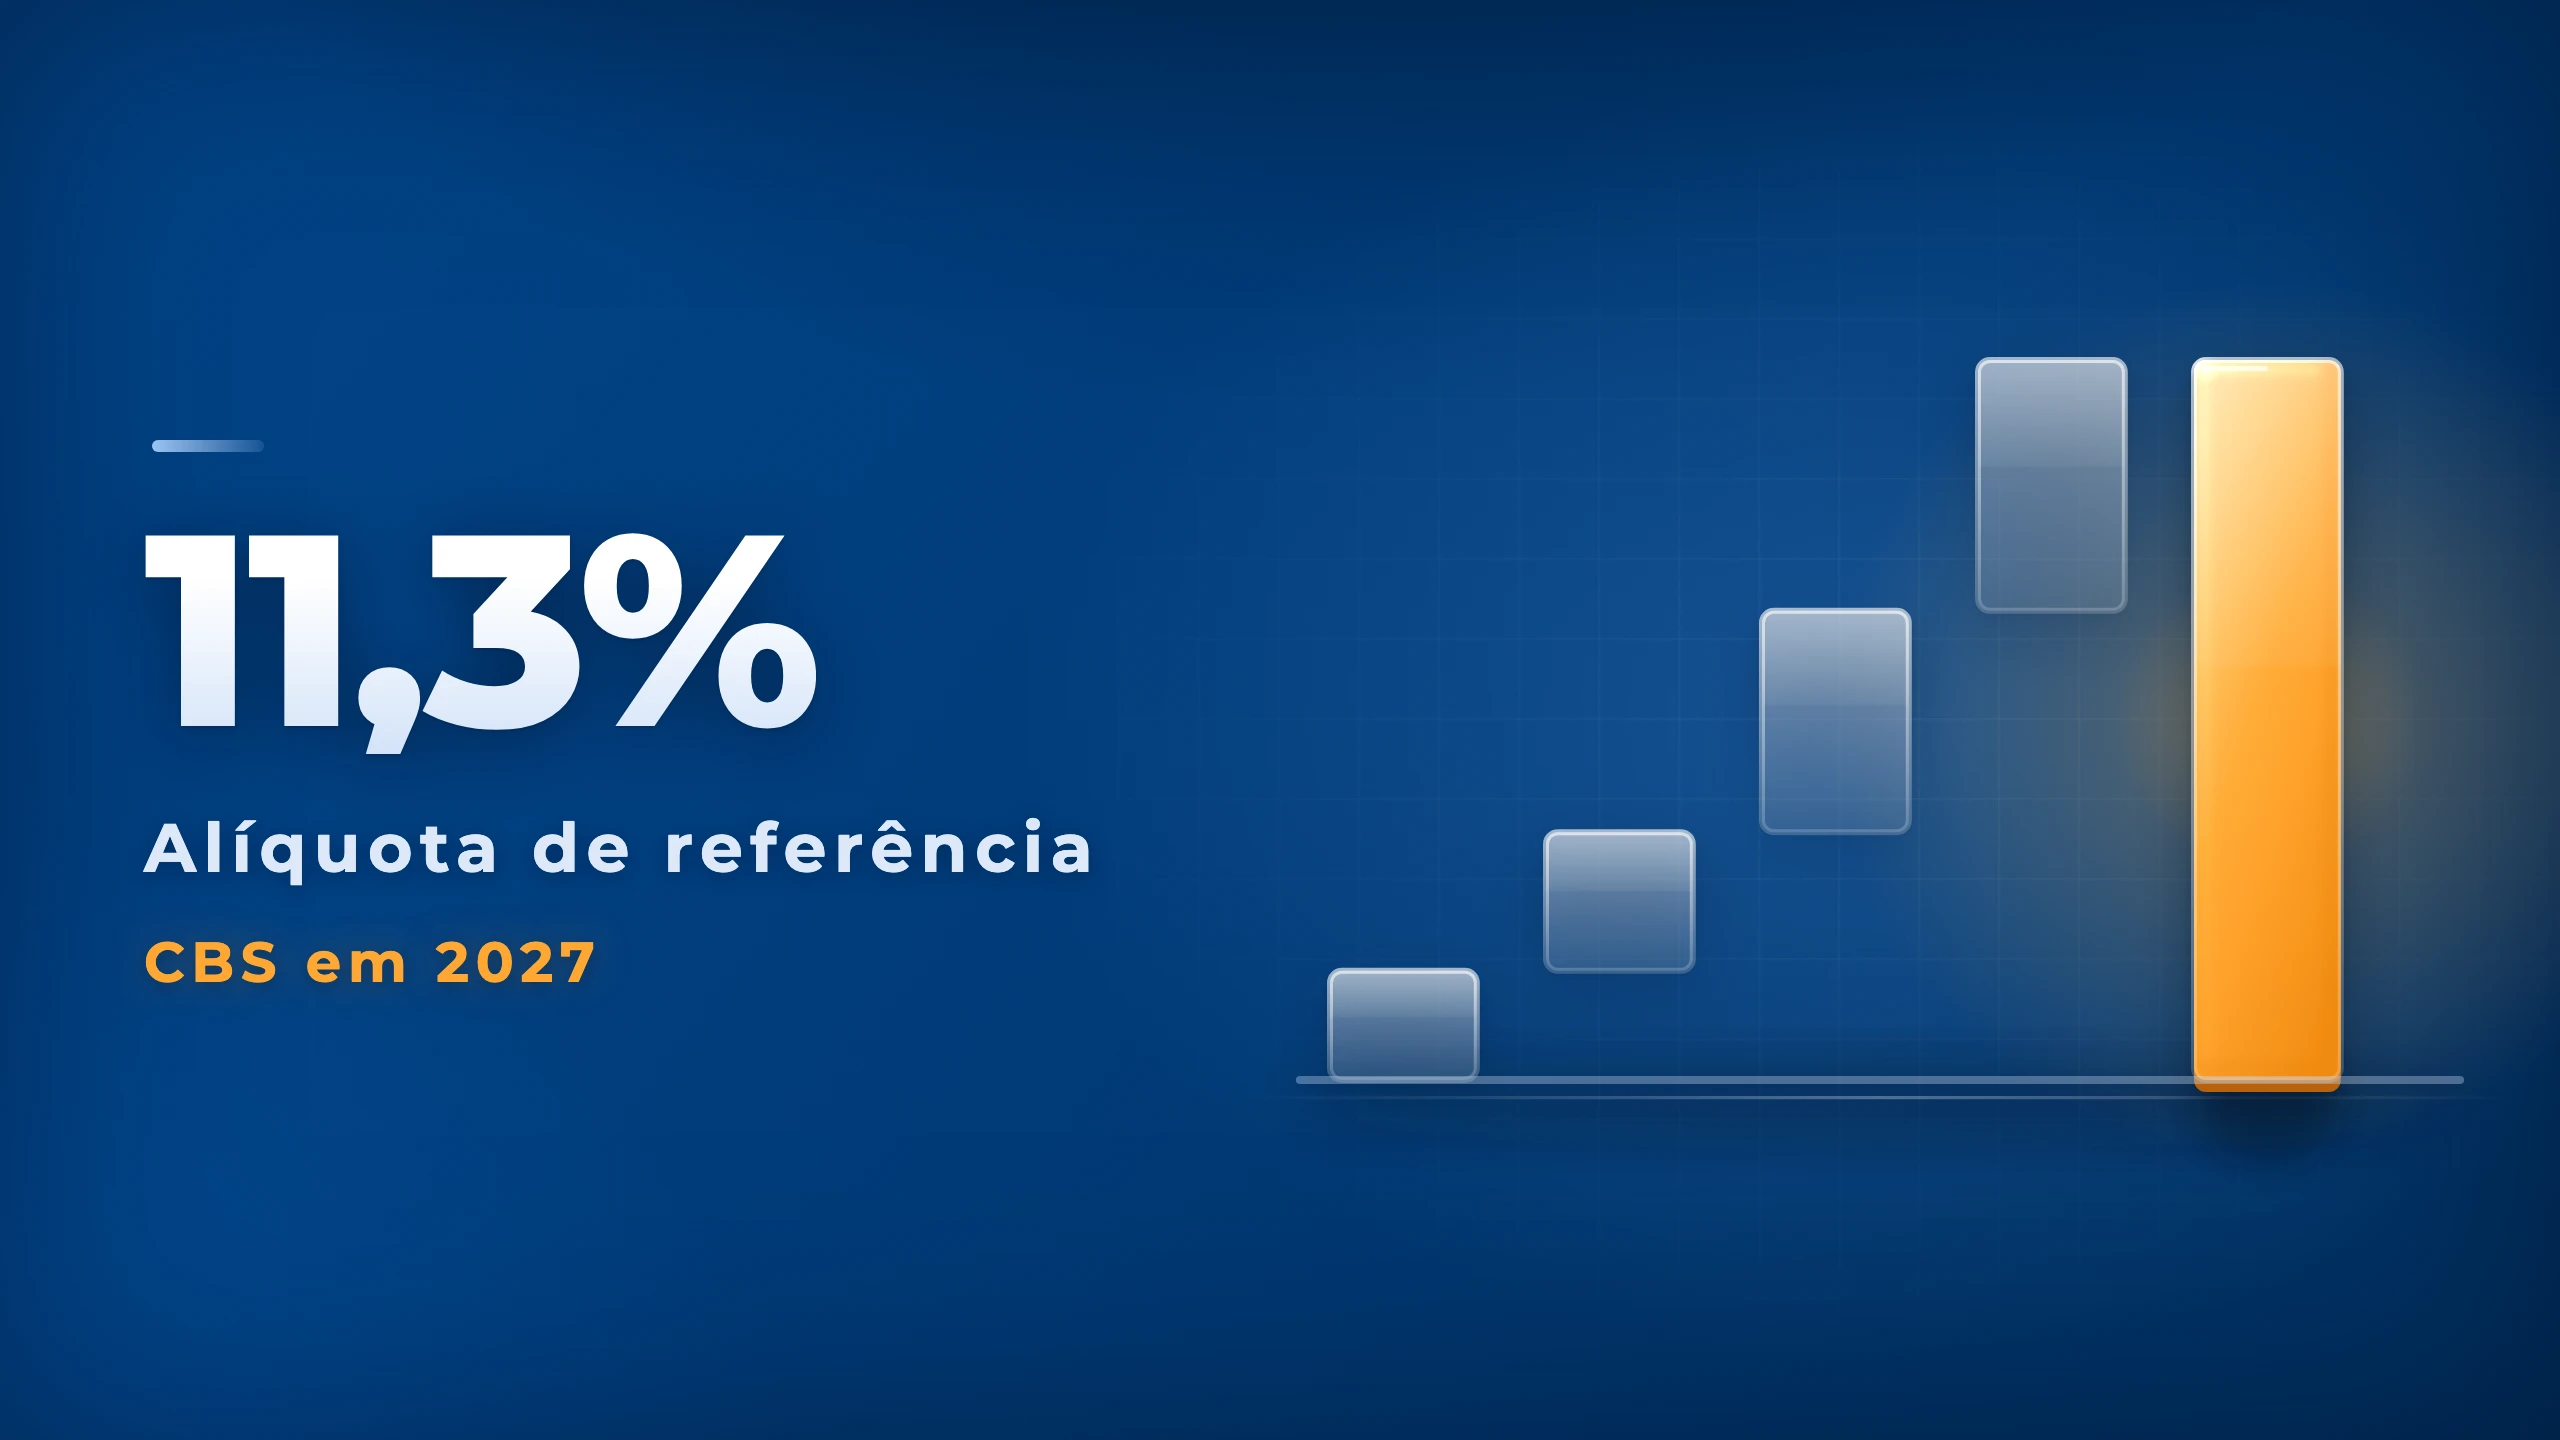
O Plenário do Tribunal de Contas da União (TCU) concluiu em 28/10/2026 o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS). O percentual calculado é de 11,3%, que a página técnica do TCU indica como 11,3468% arredondado. O processo no TCU leva o número 006.529/2026-7. Fonte oficial lida em 02/11/2026.
Pontos-chave
- A alíquota de referência da CBS para 2027 é de 11,3%. A página técnica do TCU indica 11,3468%, arredondada pelo art. 349, § 14, da Lei Complementar 214/2025.
- O redutor da CBS nas compras da administração pública direta, de autarquias e de fundações é de 44,16%.
- Quem fixa a alíquota e o redutor é o Senado Federal, por resolução. O TCU calcula; a Receita Federal propõe a metodologia.
- A própria nota diz que 11,3% é referência e não é, necessariamente, o percentual cobrado dos contribuintes.
- O TCU analisou 17 módulos de cálculo da Receita Federal e usou receitas de 2012 a 2021 dos tributos substituídos.
Quem é afetado
Leitura da DFSpro: quem parametriza a CBS em simulações, orçamento e cadastro de alíquotas no SAP. Também quem vende ao setor público, por causa do redutor.
Na prática
- A alíquota de referência é um parâmetro de cálculo do sistema tributário.
- Leitura da DFSpro: antes de gravar 11,3% em qualquer tabela, confirme se o uso é simulação ou apuração.
Exemplo
Ilustração: uma simulação aplica 11,3% sobre a base de cálculo de uma venda. O resultado é só parâmetro de simulação, sem créditos, e não é a CBS devida.
O que ainda não se sabe
- O número do acórdão: a nota do TCU traz um espaço reservado no lugar dele.
- O prazo do Senado: o TCU diz 15 de dezembro e a Agência Senado diz 22 de dezembro.
- O efeito no SAP e no Guepardo Tax não foi tratado pelas fontes.
Fonte da informação: nota do TCU de 28/10/2026, página técnica do TCU sobre a CBS 2027 e Agência Senado de 28/10/2026, lidas em 02/11/2026.
Apuração Completa
O que o TCU decidiu
O Plenário do Tribunal de Contas da União (TCU) decidiu em sessão extraordinária. A relatoria foi do presidente do Tribunal, ministro Vital do Rêgo, no processo 006.529/2026-7. A atribuição nasce da reforma tributária de 2023 e da Lei Complementar 214/2025. Pela primeira vez, o TCU realiza o cálculo que serve de base para a alíquota de um tributo federal.
A CBS substitui tributos federais sobre o consumo, como o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins). O objetivo declarado do cálculo é preservar o equilíbrio da arrecadação federal na transição.
Os números do relatório
| Item | Valor na página técnica do TCU |
|---|---|
| Alíquota de referência | 11,3468%, arredondada para 11,3% (art. 349, § 14, da Lei Complementar 214/2025) |
| Redutor das compras públicas | 44,16% (Módulo 7, média de 2023 e 2024) |
| Meta | 4,9861% do Produto Interno Bruto (PIB), com receita de referência de 2012 a 2021 |
A nota de imprensa traz 44,2% para o redutor. A página técnica traz 44,16%. O texto da DFSpro usa o valor da página técnica.
Fato-chave
Nota de imprensa: redutor de 44,2%. | Página técnica do TCU: 44,16%.
Como o cálculo foi feito
A Receita Federal elabora a metodologia e a proposta de cálculo. O TCU homologa a metodologia e realiza o cálculo. Depois do cálculo, cabe ao Senado Federal editar a resolução com os dois valores.
Foram analisados 17 módulos de cálculo apresentados pela Receita. O TCU também criou a ferramenta César (Cálculo e Simulação da Alíquota de Referência), que reproduz os cálculos e testa cenários.
A análise levou a ajustes de método. Entraram as receitas do Imposto sobre Produtos Industrializados (IPI) na Zona Franca de Manaus e o efeito esperado da redução da sonegação. O TCU usou receitas de 2012 a 2021 dos tributos extintos ou reduzidos.
Prazo e vigência
Prazo
15/12/2026
Data até a qual o Senado fixa a alíquota de referência, segundo o TCU (15 de dezembro). A Agência Senado cita 22 de dezembro.
O resultado seria enviado ao Senado até 30/10/2026, com o relatório técnico. A Agência Senado informa que, sem deliberação, a alíquota do TCU será efetivada a partir de 1º de janeiro de 2027. As duas fontes oficiais divergem na data final.
O que o texto oficial não diz
A alíquota de 11,3% é uma referência e não corresponde, necessariamente, ao percentual efetivamente cobrado. O texto não traz o número do acórdão. Também não traz o efeito sobre cada setor ou contribuinte.
Não conferido
O acórdão e o relatório consolidado completo ficam fora deste texto. Os números acima vêm da nota e da página técnica do TCU e da Agência Senado.
O TCU cita como próximo desafio a definição das alíquotas do Imposto sobre Bens e Serviços (IBS), de estados e municípios.
Por que importa
Fato-chave
O TCU calculou 11,3% como alíquota de referência da CBS para 2027, e o Senado ainda fixa o valor por resolução.
Para quem mantém tabelas de alíquota e simulações de CBS, passa a existir um número oficial de referência. A Agência Senado diz que ele vale a partir de 1º/1/2027 se o Senado não deliberar.
O que muda no SAP
Isto é leitura da DFSpro, não do TCU. O número vale como parâmetro de simulação enquanto o Senado não decide. A escolha do valor a usar e a tese sobre a CBS são decisão do cliente. O texto do TCU não trata do Guepardo Tax.
Itens para a equipe fiscal e de SAP
- Onde a alíquota de CBS está gravada: simulação, orçamento ou apuração
- Se há parâmetro separado para compras de órgãos públicos
- Quem aprova a troca de parâmetro no cliente
Fonte oficial
- Fato
- O percentual calculado é de 11,3%, que a página técnica do TCU indica como 11,3468% arredondado.
- Fonte
- Portal do TCU
- Data
- Lida em 02/11/2026