Apuração Rápida
A Nota Técnica (NT) 2026.004 do Conhecimento de Transporte (CT) Eletrônico, o CT-e, mudou o total do documento na versão 1.01. O total do CT-e (vTotDFe) soma vTPrest, IBS e CBS, e o vPrest vem sem os dois tributos.
Há ainda um grupo novo para multa e juros. Fonte oficial lida em 03/11/2026. IBS é o Imposto sobre Bens e Serviços. CBS é a Contribuição sobre Bens e Serviços.
Pontos-chave
- A v1.00, de setembro de 2026, mandava somar IBS e CBS ao valor do serviço, dentro do vTPrest.
- A v1.01 tira essa orientação. O vPrest vem sem IBS e CBS, e o total soma os dois tributos.
- Em 2026 a exceção continua: o total repete o vTPrest e não soma IBS nem CBS.
- O grupo gMultaJuros lança um CT-e de multa e juros sobre um CT-e emitido antes.
- O campo vICMSPrevisto entra em homologação em 01/02/2027 e em produção em 01/03/2027.
Quem é afetado
Quem emite CT-e, CT-e OS ou CT-e Simplificado e monta o total do documento. Também quem cobra multa e juros de frete já emitido.
Na prática
- O campo vPrest deixa de levar IBS e CBS. O vTPrestLiq guarda o valor líquido, sem tributos.
- O CT-e de multa e juros repete os dados do CT-e original. O Imposto sobre Circulação de Mercadorias e Serviços (ICMS) sai com CST 41.
- Leitura da DFSpro: confira como o sistema de emissão monta vTPrest e vTotDFe hoje.
Exemplo
Ilustração: uma transportadora emite um CT-e e, meses depois, cobra multa e juros do tomador pelo mesmo frete. O caso é inventado e não vem da nota. Pela v1.01, o novo CT-e aponta a chave do original no campo chCTeRef e repete emitente e tomador.
O que ainda não se sabe
- Qual conta fecha os três campos de valor em 2027. A NT não a mostra.
- A NT não trata do efeito nos sistemas de emissão nem no Guepardo Tax.
Fonte da informação: Nota Técnica 2026.004 v1.01, PDF do Portal do CT-e, da Sefaz Virtual do Rio Grande do Sul (SVRS), lido em 03/11/2026. Fonte oficial única.
Apuração Completa
O que mudou no total do CT-e
A Nota Técnica (NT) 2026.004 vale para o Conhecimento de Transporte Eletrônico (CT-e), para o CT-e OS e para o CT-e Simplificado. O arquivo está no Portal do CT-e, da Sefaz Virtual do Rio Grande do Sul (SVRS). Os tributos em jogo são o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). O ICMS, Imposto sobre Circulação de Mercadorias e Serviços, aparece no grupo de multa e juros.
A v1.00, de setembro de 2026, explicava que IBS e CBS são tributos calculados por fora. Pedia que os valores fossem acrescidos ao valor do serviço, dentro do vTPrest. Por já estarem ali, eles não entrariam de novo no vTotDFe.
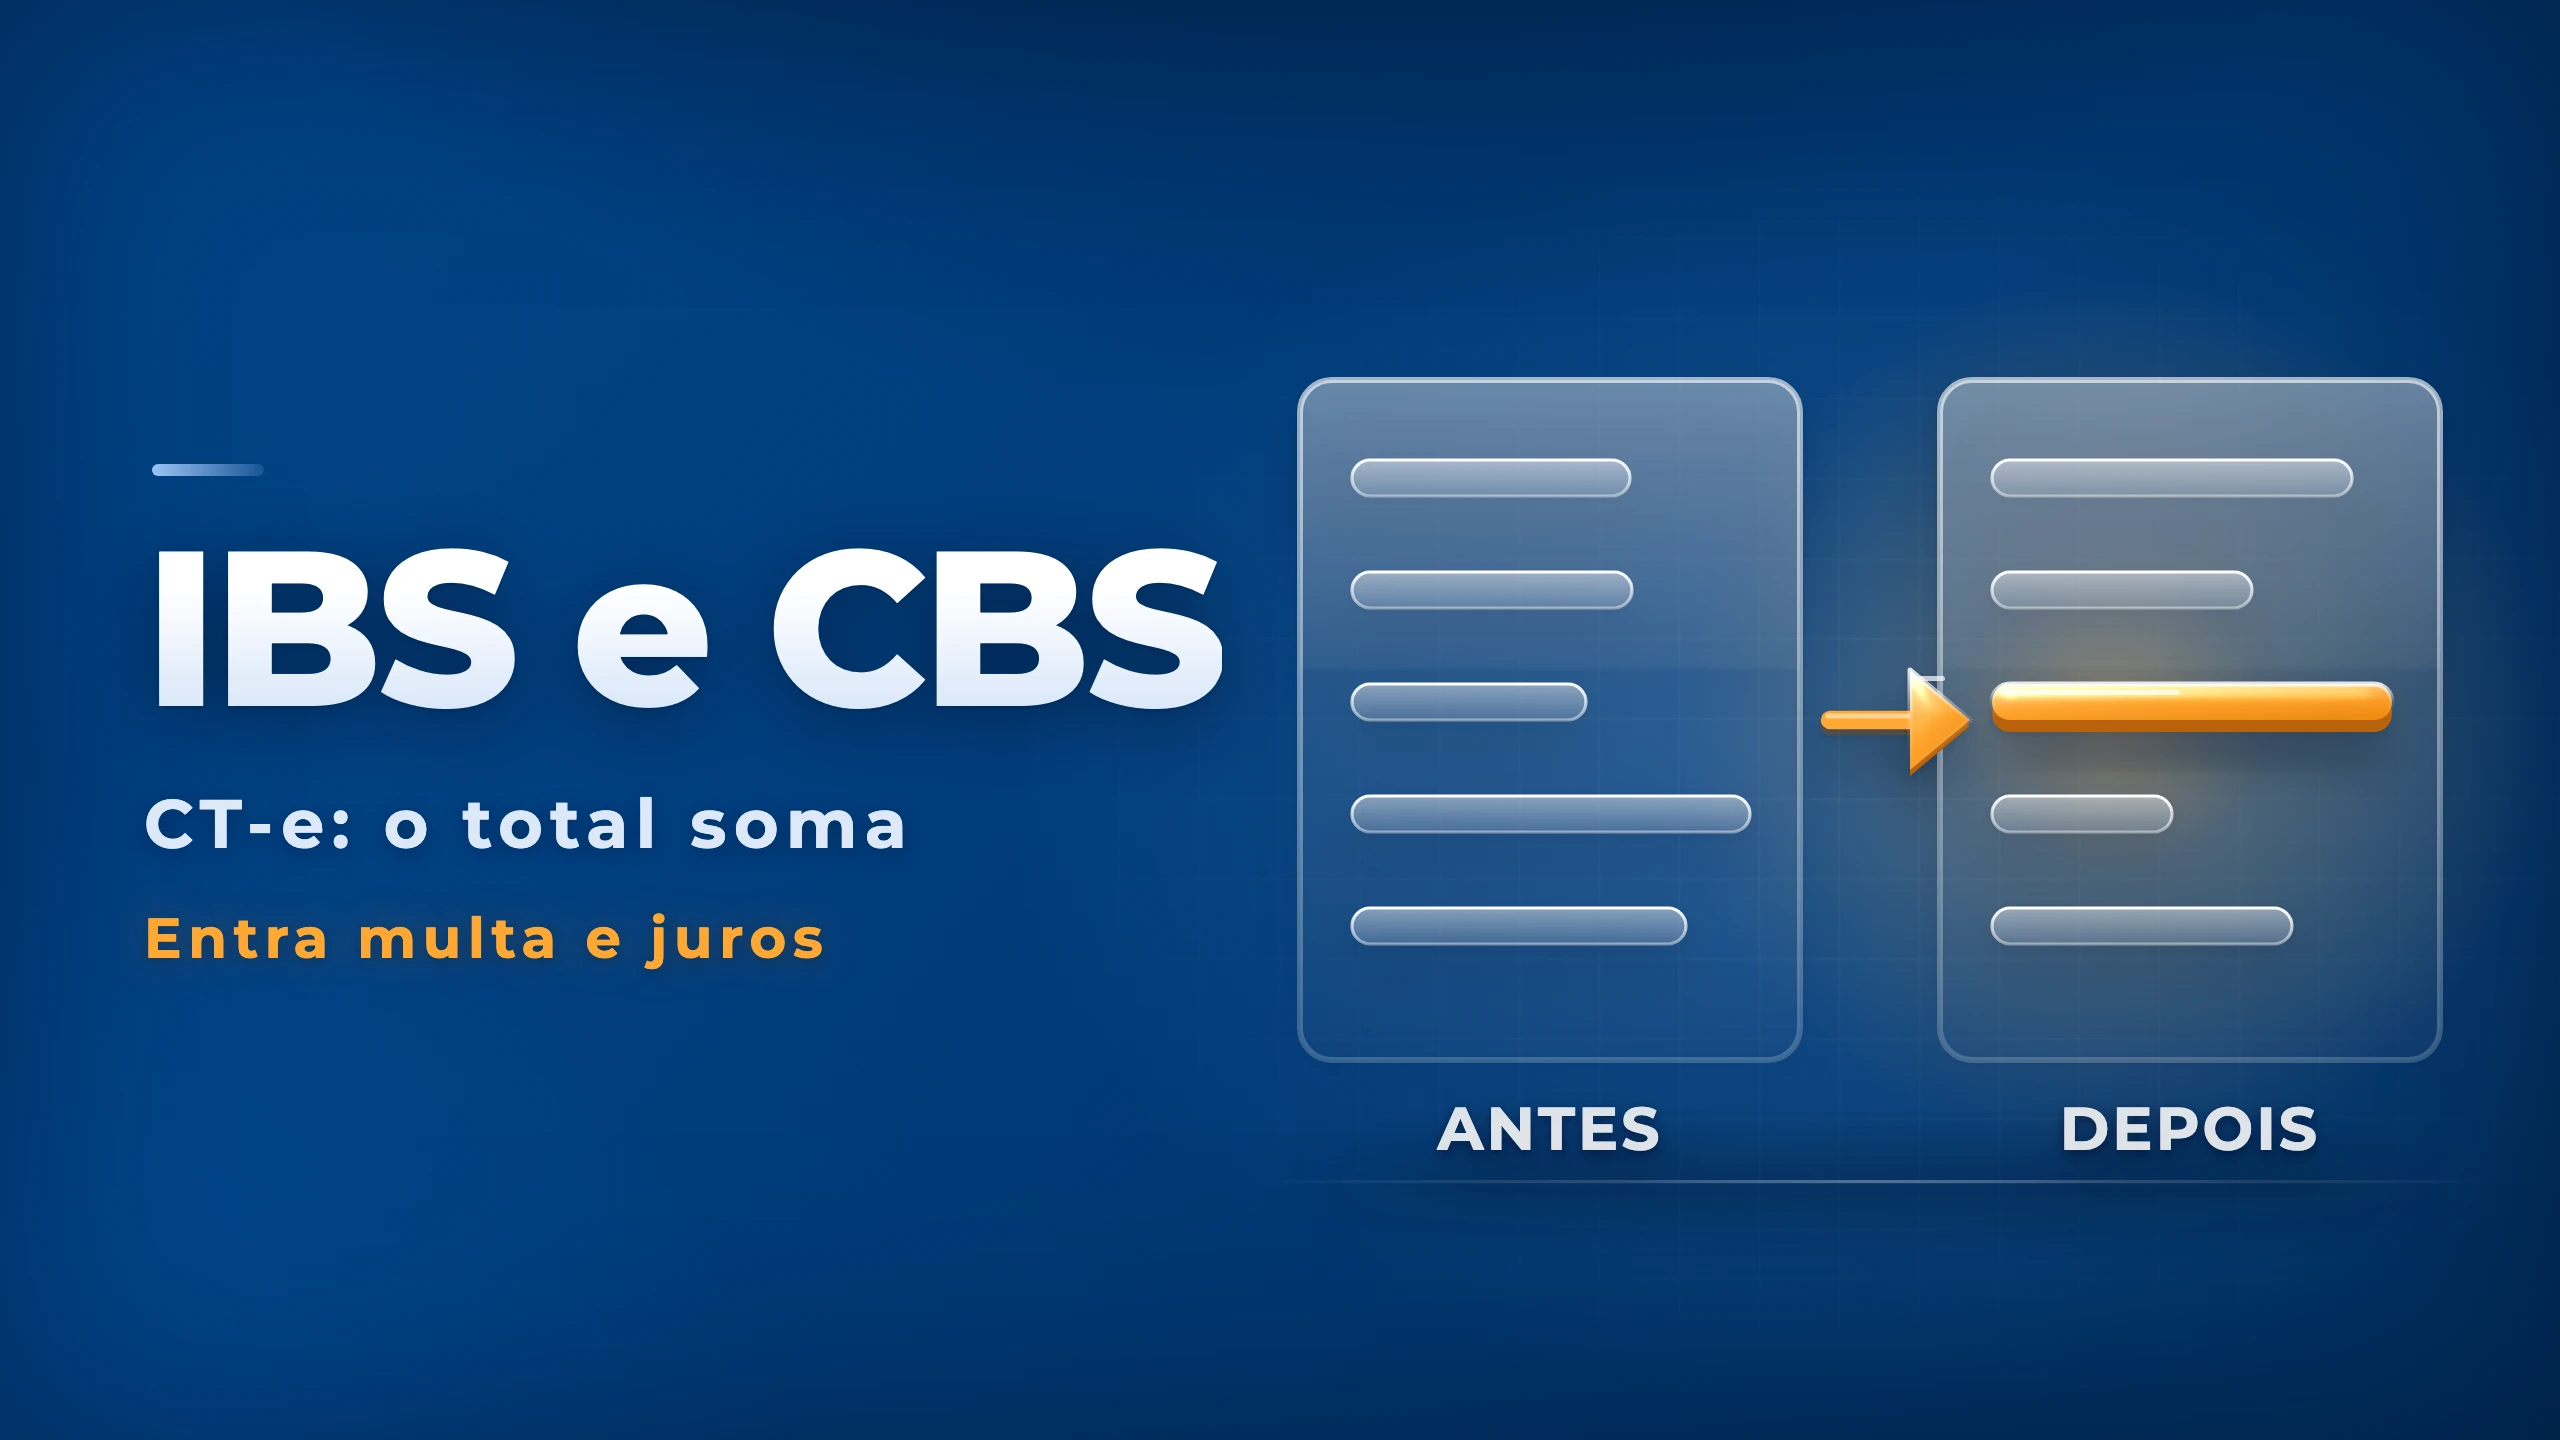
A v1.01, de outubro de 2026, inverte o desenho. O vPrest vem sem IBS e CBS, e o vTotDFe é a soma de vTPrest, IBS e CBS.
O quadro de histórico da própria NT registra o que mudou. Sai a orientação de incluir IBS e CBS no vTPrest. A regra do total volta a somar os dois tributos a partir de 2027.
Antes
v1.00: IBS e CBS compõem o vTPrest, e o total não soma de novo.
Depois
v1.01: vPrest vem sem IBS e CBS, e o total soma vTPrest, IBS e CBS.
Para 2026 a regra de validação do total mantém uma exceção. O vTotDFe repete o vTPrest, sem somar IBS e CBS. A rejeição é a 365, "Total do DFe inválido".
Valor líquido e a observação de 2027
O campo vTPrestLiq, de uso opcional, guarda o valor líquido total da prestação, sem tributos. No CT-e Simplificado, o vPrestLiq fica em cada item e o vTPrestLiq entra nos totais. A rejeição 1054 vale quando o total líquido difere da soma dos itens.
A coluna de observação do vTPrest diz que, a partir de 2027, IBS e CBS compõem o valor total da prestação. Essa frase convive com a soma do total e com o vPrest sem os tributos. A NT não detalha a conta entre os três campos.
O grupo de multa e juros
A v1.01 cria o grupo gMultaJuros, opcional, em CT-e, CT-e OS e CT-e Simplificado. Ele lança um CT-e com multa e juros referente a um CT-e emitido antes. O novo documento traz os mesmos dados do referenciado.
Na tributação, o IBS e a CBS incidem só sobre o complemento que representa a multa e os juros. O ICMS é declarado com CST (Código de Situação Tributária) 41.
A chave do documento original vai no campo chCTeRef. As regras de validação cobrem o que precisa ser igual entre os dois documentos:
| Regra | Exigência | Código |
|---|---|---|
| ICMS | CST 41, sem tributação pelo ICMS | 1072 |
| Chave | Chave do CT-e referenciado válida | 1073 |
| Emitente | O mesmo do CT-e referenciado | 1078 |
| Tomador | O mesmo do CT-e referenciado | 1079 |
| Tipo de serviço | O mesmo do CT-e referenciado | 1083 |
As regras 1074 a 1077 são facultativas. Elas conferem se o CT-e referenciado existe na base da Secretaria da Fazenda, se não está cancelado e se não foi substituído.
ICMS previsto no pagamento antecipado
O campo vICMSPrevisto informa o valor do ICMS que vai incidir no fornecimento futuro. Vale quando o CT-e documenta um pagamento feito antes do fornecimento. A finalidade, segundo a NT, é tributar corretamente o IBS e a CBS no pagamento antecipado.
Prazo
01/02/2027
Homologação do campo vICMSPrevisto. A produção vem em 01/03/2027.
Sem ICMS devido, o campo leva zero. A rejeição 1053 pega o CT-e de pagamento antecipado sem o grupo.
CT-e Simplificado
O grupo de IBS e CBS desce para o detalhamento das viagens, e o grupo de totais ganha a soma dos itens. A regra que exigia um só município de fim de prestação é revogada. O CT-e Simplificado volta a atender destinos diferentes para o mesmo tomador. O histórico mostra que a mudança já estava na v1.00.
A NT está publicada em PDF (Portable Document Format) no Portal do CT-e.
Por que importa
Fato-chave
O vICMSPrevisto fica no grupo gICMSPrevistoPagtoAntecip, opcional, e a v1.01 tira IBS e CBS do vPrest.
Quem seguiu a v1.00 e somou IBS e CBS dentro do vTPrest precisa rever a montagem. A v1.00 tratava dos dois tributos como já incluídos. A notícia anterior sobre esta NT tratou da contingência e do cronograma.
O que muda no SAP
Isto é leitura da DFSpro, não da NT. A mudança afeta o preenchimento do arquivo do documento. A aplicação é decisão do cliente. A NT não trata do Guepardo Tax.
Itens para a equipe fiscal
- Como o sistema de emissão monta hoje vPrest, vTPrest e vTotDFe
- Se há rotina para cobrar multa e juros de CT-e já emitido
- Se o frete pago adiantado sai com o grupo do ICMS previsto
Fonte oficial
- Fato
- O total do CT-e (vTotDFe) soma vTPrest, IBS e CBS, e o vPrest vem sem os dois tributos.
- Fonte
- Portal do CT-e (SVRS)NT 2026.004 v1.01
- Data
- Lida em 03/11/2026